私人发数字货币会怎样?风控圈里的人说了实话
我干银行风控十一年,见过太多人琢磨"自己能不能发个币"。今天把真实后果摊开讲,免得罚单寄到家才后知后觉。
不少人觉得发币跟发会员卡差不多私人发数字货币会怎样?风控圈里的人说了实话,做个通证、搞个空投私人发数字货币会怎样,几万人抢着充。可你一旦把币跟法币挂钩,哪怕只是个兑换通道,就踩进非法经营和证券发行的红线了。去年经手一起案子,某小平台私发"平台币"做内循环结算,负责人被以非法吸收公众存款罪起诉,涉案金额认定到四亿。
更隐蔽的坑在税务和反洗钱端。币一流通,你就是资金池的实际控制人。税务倒查每笔"挖矿""质押"的所得税,反洗钱中心把异常大额拆分直接上报。一个发币三年的小项目,补税加罚款能到营收三倍,账户冻结期间现金流直接断裂。
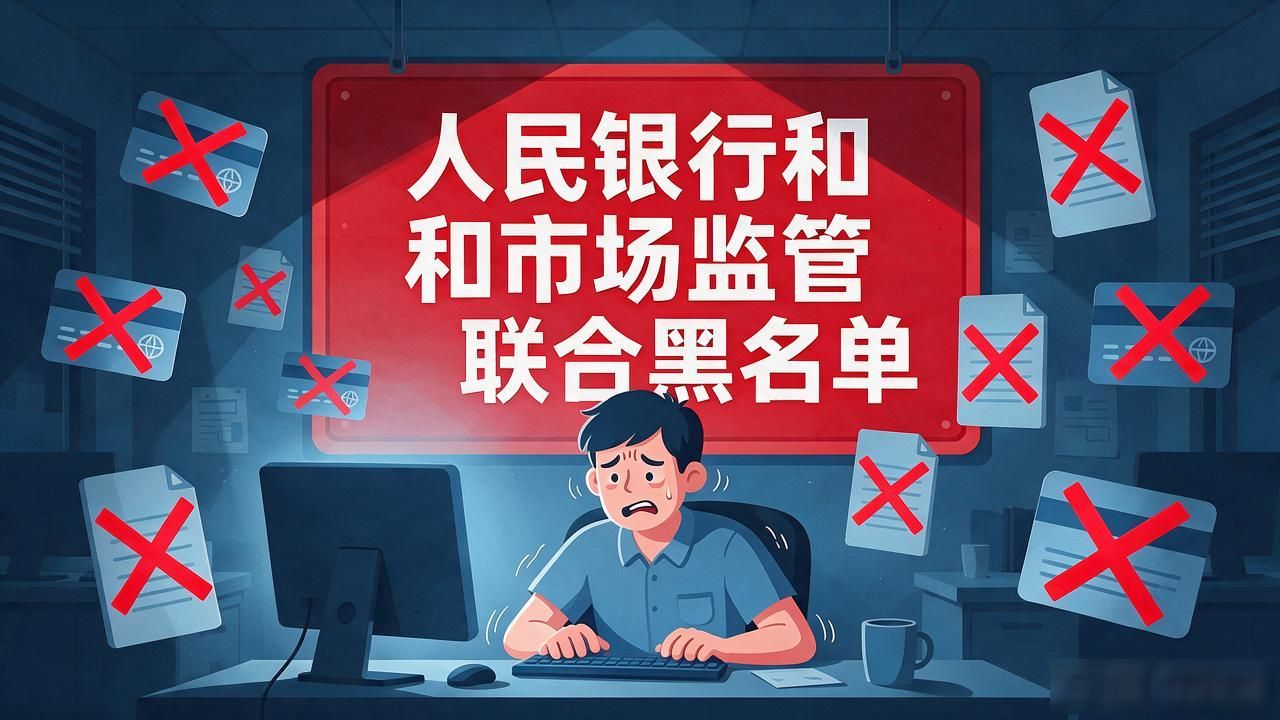
很多人忽略信用层面的崩塌。名字进了人民银行和市场监管的联合黑名单后,所有银行风控模型自动把你标成高危。不是某一家行不给你开户,是名下所有卡、关联企业所有对公户都被限制交易。我见过一个发虚拟币创业的前程序员,三年里所有银行渠道被拉黑,连房贷都批不下来。
还有个细节,不少人习惯挂境外服务器,以为物理距离就是免责。跨境数据传输、境内外资产穿透,合规成本远比自建节点贵,出了事跨境取证反而把追责周期拉得更长。
你身边有没有人正打算"搞个自己的币"?他上一次找律师聊合规,到底是什么时候的事?