backet回测框架上手体验backet回测框架上手体验,数字货币策略回测到底靠不靠谱,数字货币策略回测到底靠不靠谱
我写量化策略第三年,踩过的回测工具坑能绕币圈一圈。backet是近两年冒出来的数字货币回测框架,核心卖点是贴近实盘撮合逻辑,支持Binance、Bybit、OKX等主流交易所的行情数据直接灌入。它不是那种学术派的东西,更偏工程化,上手门槛比vn.py低不少,但比纯Jupyter notebook的脚本强太多。
数据这块,backet内置了K线拉取模块,不用自己写爬虫对接API,支持1m到1w的周期。我拿BTC 15m的数据跑了三周数字货币回测框架 backet,没遇到缺失值的问题。它还会自动处理交易所维护期间的空数据,这块细节做得比较扎实,不需要额外清洗。
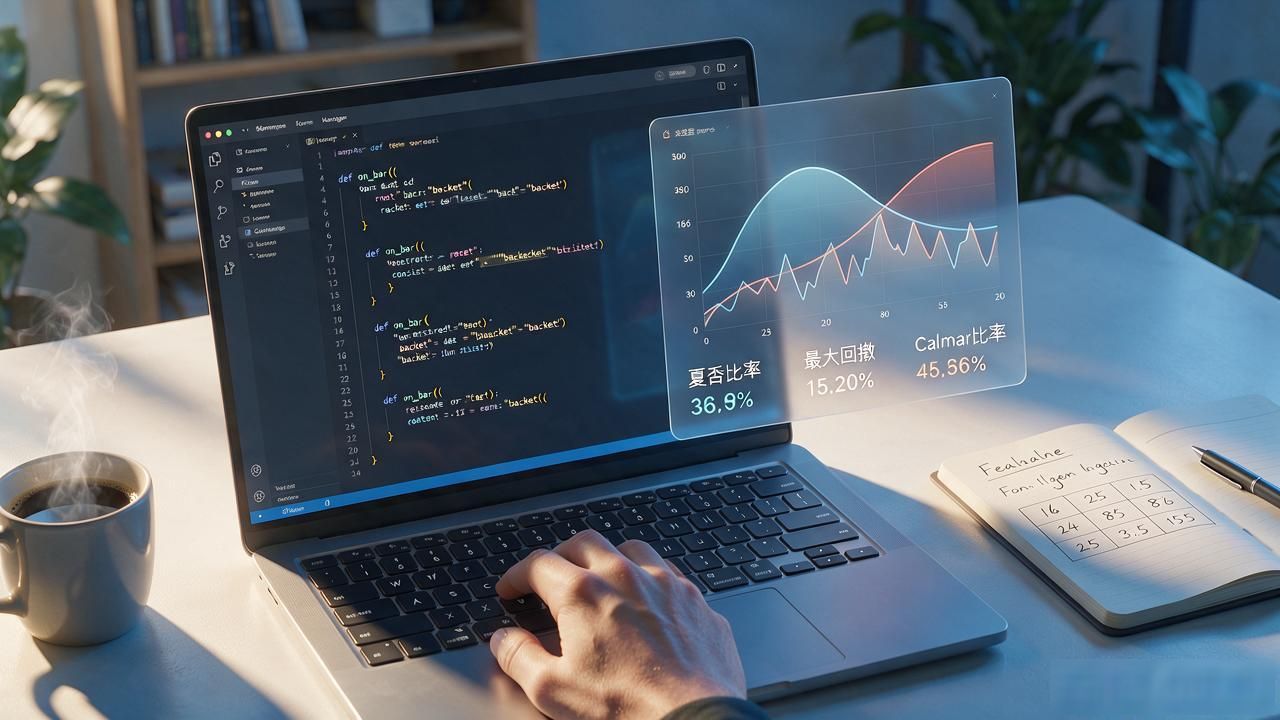
写策略用Python函数定义,一个on_bar回调搞定。我回测了一个双均线加RSI过滤的策略,参数网格搜索直接内置,20组参数组合跑了大概两分钟。输出报告里夏普比率、最大回撤、Calmar比率都列得清清楚楚,回测曲线和实盘资金曲线能叠加对比,这点对我判断策略衰减特别有用。
撮合模拟是backet最让我意外的部分。它不是简单的"信号到了就成交",而是考虑了深度滑点和手续费。我调滑点参数到0.05%重新跑了一遍,收益直接砍了三分之一,这才发现之前那些"高收益"策略根本不扛得住真实交易环境。
用下来最大的感受是,backet把回测从"写代码"拉回到了"验证逻辑"上。你们平时回测策略,滑点参数一般怎么定?有没有人拿它跑过跨交易所套利?


