数字货币六大银行参与:六大行集体入场,咱老百姓的钱袋子要变天
数字货币这件事,从概念到落地磨了快十年。2026年这几个月数字货币六大银行参与:六大行集体入场,咱老百姓的钱袋子要变天,六大国有银行几乎同时宣布全面接入数字人民币系统,不再是零星试点,而是正式铺开。
工行和建行走在前头,网点柜台已经能直接兑换数字人民币,手机银行APP里多了个"数字钱包"入口数字货币六大银行参与,开户三分钟搞定。农行和中行把数字人民币嵌进了代发工资和社保缴费流程。交行和邮储银行侧重场景落地,在跨境电商结算和农村无网点地区支付上做了差异化文章。
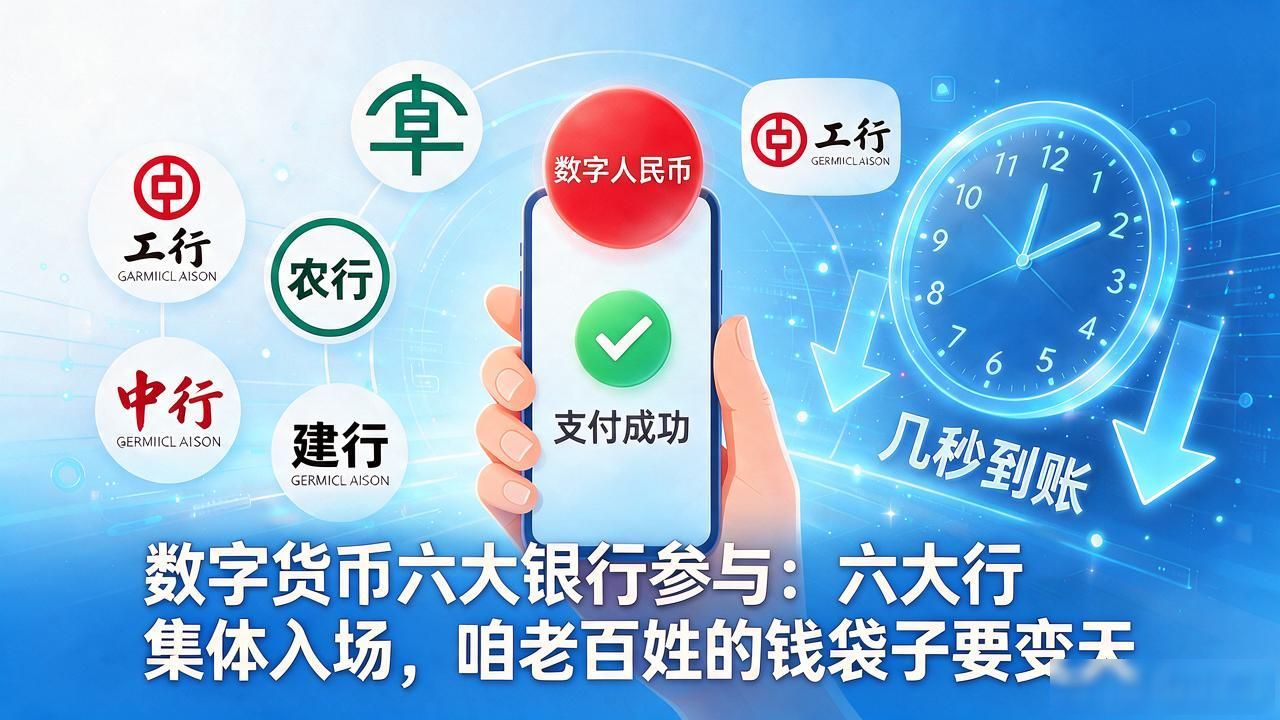
最实在的变化是离线支付彻底跑通了。手机没信号、没电,碰一下就能付钱,春运排队、地铁通勤时特别管用。转账免手续费,跨境汇款从两三天缩到几秒。但得拎清一点,数字人民币本质是央行发行的法币,不产生利息,跟微信支付宝的理财属性不是一回事。
争议也不少。有人盯着隐私问题不放,觉得央行钱包等于"全民消费监控"。实际上小额匿名、大额追溯的规则写得明白,日常买菜买水根本轮不到审查。真正值得留意的是数据归集效应——六大行同时接入,消费画像会被切得极细,银行后续的精准营销只会更激进,这是把双刃剑。
我自己上个月把日常消费全切到数字钱包了,体验确实顺畅。六大行集体下场,说明这事儿已经不再是"能不能"的争论,而是落在每天扫码、转账这些琐碎动作里了。