央行和四大银行对接数字人民币DCEP,落地到底要过几道坎
央行正和工、农、中、建四家银行推进DCEP系统对接,这不是简单的技术联调,而是要把数字人民币真正塞进全国最密集的支付网络里。
四大行手握全国最底层的清算通道,央行选它们不是没有道理。现有的大小额支付系统、跨行转账链路都得为DCEP开新接口,智能合约的结算逻辑要嵌入原有清算流程,这套改造工程量远超表面上的"加个钱包入口"。
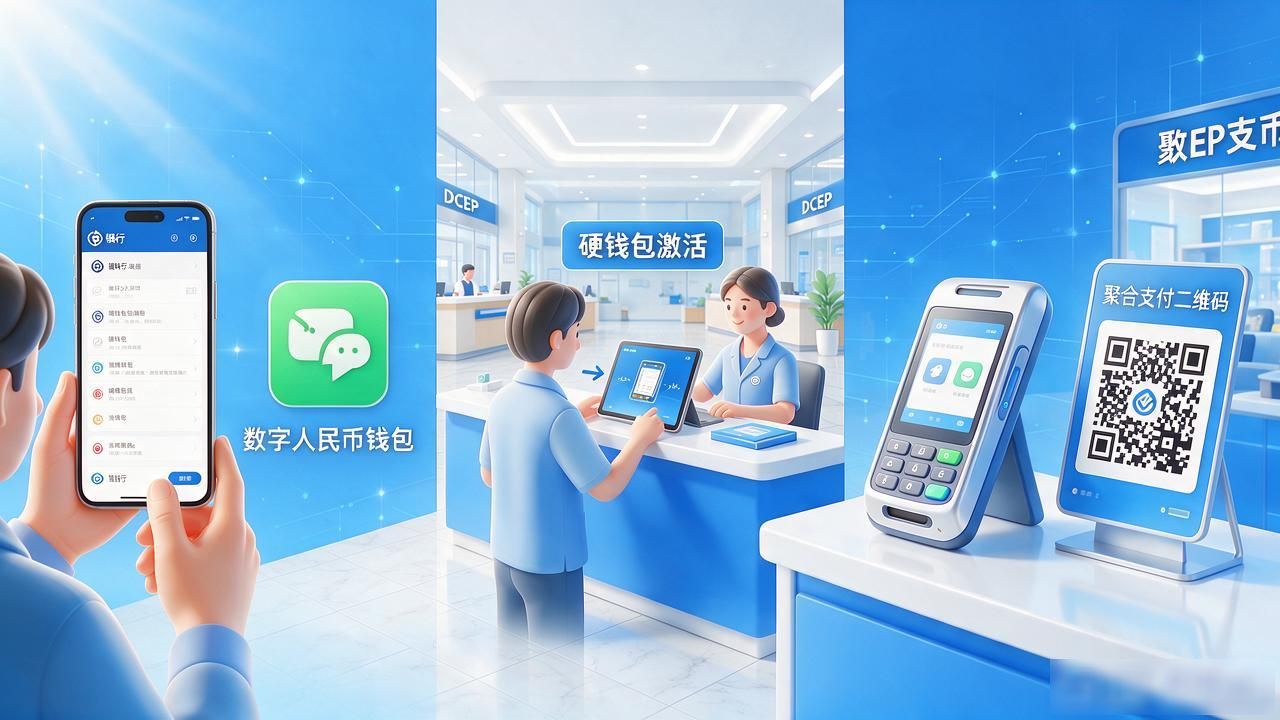
每家银行内部也在动手术。手机银行APP要嵌入数字人民币钱包央行与四大行对接数字货币dcep央行和四大银行对接数字人民币DCEP,落地到底要过几道坎,柜面系统要支持硬钱包激活,商户侧的POS和聚合支付二维码也得做双层改造。股份制银行大概率会跟进,但四大行是头排选手,节奏最快。
最棘手的环节在场景端。发薪、缴税、社保这些高信任场景能率先跑通,零售小额支付却卡在用户"用不惯"和商户"不想接"的双重阻力上。DCEP的离线支付功能解决了断网问题,硬件钱包的发行成本和回收周期仍然压着各地试点进度。
对普通人来说,变化是渐进的——不用换卡、不用换号,多了一个数字钱包。双离线、可控匿名让隐私保护有了底层保障,匿名性和反洗钱之间的平衡还得看后续法规怎么细化。等下一轮试点城市落地,街边早餐摊的扫码牌上大概率会多出一个DCEP标识,和微信、支付宝的码并排贴着。