央行数字货币展开:钱包开通与支付全解
央行数字人民币并非简单的电子余额,而是由中国人民银行发行的法定数字货币。它具备法偿性,意味着商户必须接受,且离线转账功能让无网环境下的交易变得安全高效。普通用户通过官方钱包即可参与,体验感类似微信支付宝,但底层逻辑更偏向国家信用支撑的公共基础设施,而非商业平台的数据生态。
目前试点范围已覆盖多个主要城市,涵盖商超、餐饮、交通及政务服务。在街头巷尾,数字钱包已悄然融入日常消费场景。从早市买菜的扫码到账,到地铁闸机的“碰一碰”过闸,支付流程被极度简化。这种改变并非强制替代现金,而是提供多一种选择,尤其解决了老人、儿童及残障人士在复杂智能支付面前的使用障碍。
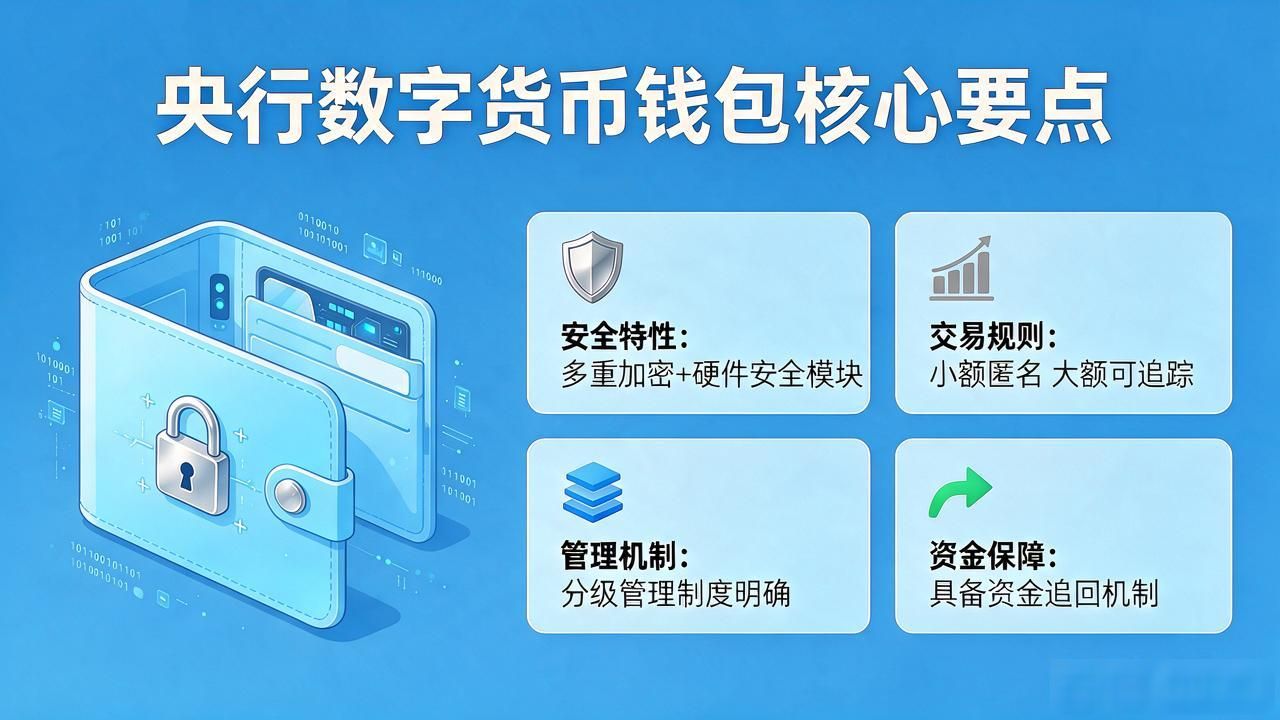
安全性是用户最关心的核心。数字钱包实行分级管理制度央行数字货币展开,不同额度对应不同的实名验证级别。小额匿名交易保障隐私,大额交易则追踪来源以防范洗钱。技术上采用多重加密与硬件安全模块,即使手机丢失,资金也不会随设备被盗走。相比银行卡挂失后的冻结焦虑,数字钱包的资金追回机制更为直接,心理安全感显著提升。
对于商家而言央行数字货币展开:钱包开通与支付全解,数字人民币降低了支付手续费成本,且结算速度更快,T+0到账特性极大地改善了现金流周转。小微商户无需承担复杂的POS机维护费用,一部手机即可完成收单。在税务合规方面,支付记录的不可篡改性让账目清晰透明,减少了因现金交易导致的漏税风险。这种双向利好推动了线下经济的数字化提速,让资金流动更加阳光化。
未来,数字人民币的扩展性将超越支付本身。它可能嵌入智能合约,实现水电费自动扣缴、工资按期发放等场景自动化。与物联网设备结合后,车路协同、智能家居付费都将自动完成。作为人民币国际化的数字载体,它也将助力跨境支付效率提升。对于普通人,理解这一变革,就是理解未来金融生活的起点,提前适应才能从容应对。


