数字人民币试点推进到哪了?2026年普通人最该关注的几个变化
数字货币试点推进这件事数字人民币试点推进到哪了?2026年普通人最该关注的几个变化,我关注了六年。从2020年深圳、苏州、雄安、成都四城首发,到如今扩展到十七个试点城市,数字人民币已经走出实验室。我始终认为,试点推进的核心不是发一张电子卡,而是把支付清算体系往可编程方向迁移数字货币试点推进,这一步走通才谈得上真正的金融创新。
今年上半年,杭州把数字人民币接进地铁、景区门票和医保结算,上海在跨境贸易里试了离岸人民币与数字人民币的混合结算,青岛则把惠企补贴发放走了数字人民币通道。这些不是"换皮",而是把政务发放、跨境结算、公共缴费这些靠旧系统跑的流程,换成可离线、可审计、可定向的数字化轨道。
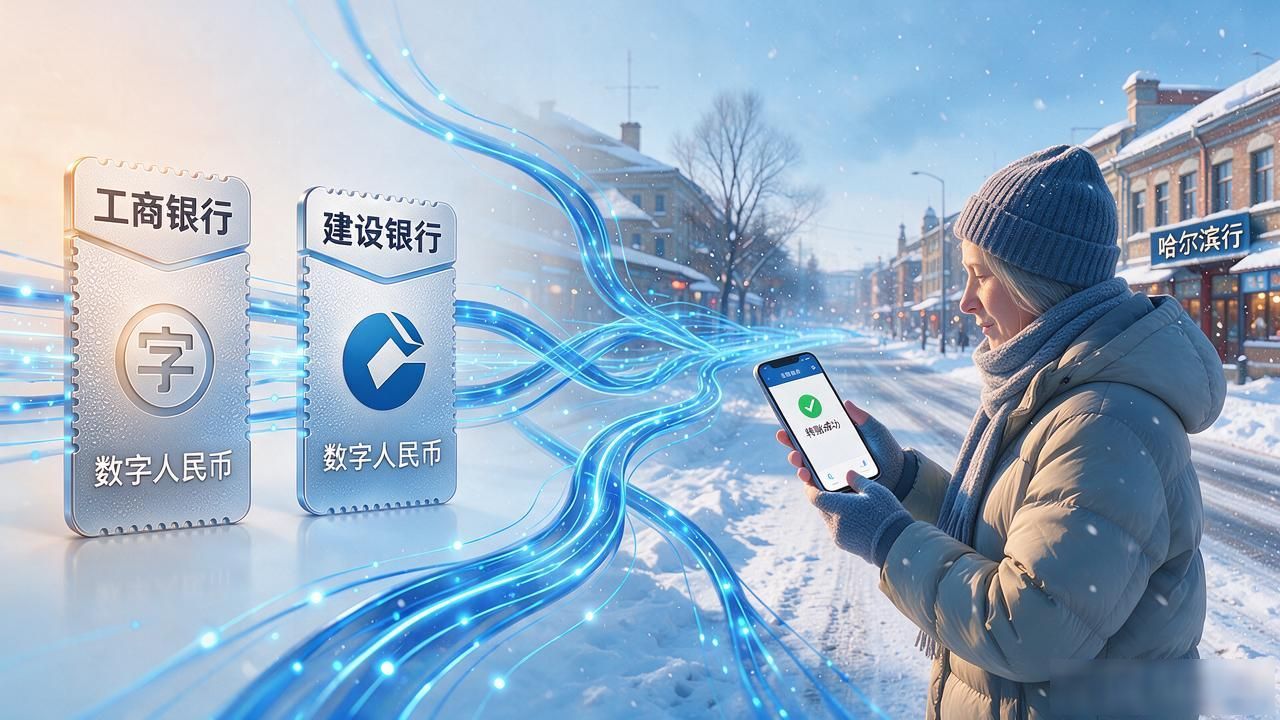
技术层面我比较看重两点。一是跨行互通基本跑通了,工行领的钱拿到建行钱包里直接能花,不再各银行各玩各的。二是离线支付稳定性明显提升,去年冬天在哈尔滨做调研,零下三十度手机掉电极快,但数字人民币的离线转账没出过岔子。
对普通人来说,试点推进最直观的感受是少了一笔手续费。数字人民币兑出和转储免费,菜市场、小面馆的摊主最愿意用,微信支付宝提现每月那几块钱对薄利小商户是真金白银。试点城市里小商户接受率已超六成,比任何政策宣传都管用。
问题也摆在那儿。隐私保护的技术方案尚未完全公开,商户端硬件改造成本谁来兜底,跨城跨行对账规则仍在磨合。试点的意义就在于把这些问题在小范围磨透了,再往全国推,别等铺开了再打补丁。


