数字货币和钱袋子:你的存款还在缩水,普通人该换个思路守钱了
去年同事老张把三个月工资全买了数字货币,群里天天晒收益,我嘴上说"厉害",心里直犯嘀咕。2026年了,数字货币早就不是什么新鲜词,但普通人的钱袋子到底能不能扛住它的波动,真得好好掂量。我工资卡里躺着房贷、孩子学费、爸妈的医药费,这些钱经不起一次闪崩,更经不起别人一句"别慌"。
我翻过数据,2025年某主流数字货币一周内跌了四成数字货币和钱袋子:你的存款还在缩水,普通人该换个思路守钱了,老张截图发给我,配文"没事,长期看好"。可"长期"这两个字太奢侈了,打工人真没有那个余裕。我见过太多人把应急的钱投进去,结果需要用钱那天恰好是低点,只能割肉。数字货币的波动率是股市好几倍,用闲钱这四个字不是安慰剂,是实打实的保命绳。
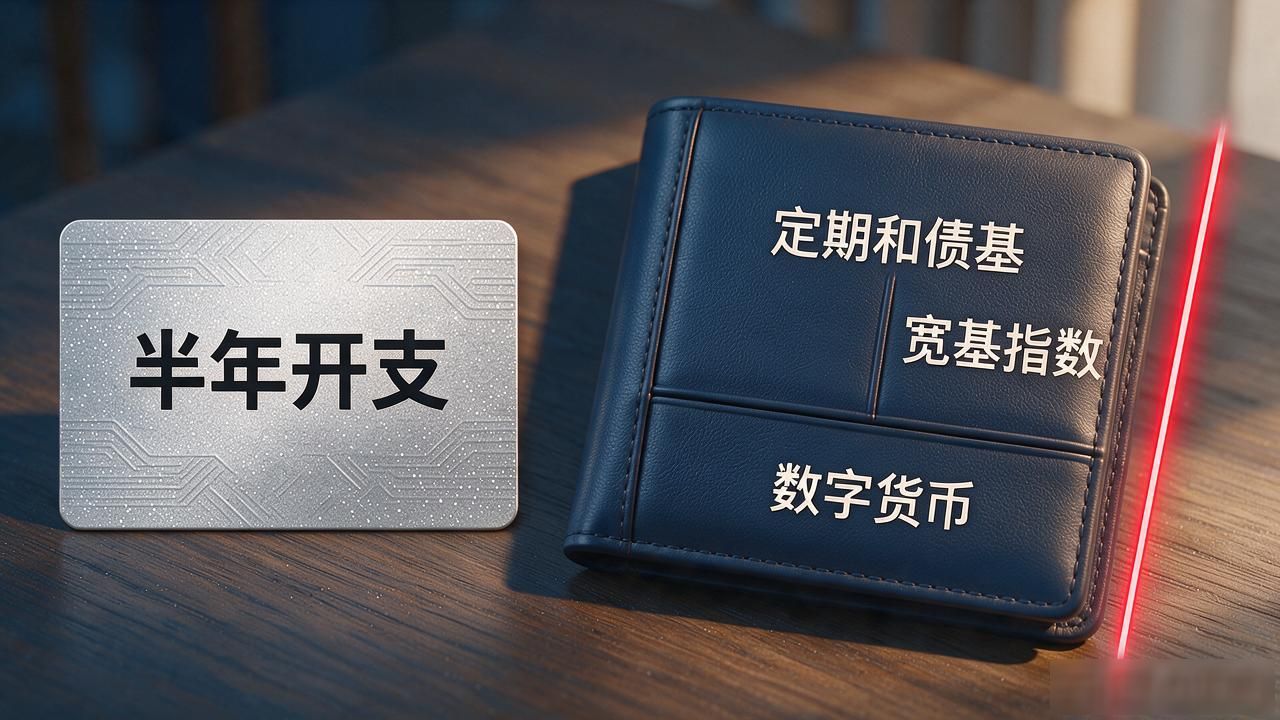
我的做法很笨:银行卡里留足半年开支,剩下的按七二一分——七成放定期和债基,两成配宽基指数,一成定投数字货币数字货币和钱袋子,设好止盈线就关软件不看,不截图也不在群里吱声。去年那波行情确实多赚了一点,也就够交一个月房贷加顿火锅。不贪心,晚上睡得踏实。
说到底,攥住手里的本金比啥都强。数字货币可以是零花钱里的一小碟,但别让它成为你夜不能寐的理由。钱袋子稳了,日子才能踏实过。该吃吃该喝喝,别让屏幕上的涨跌绑架了全家人的心情,这才是普通人最该守住的底线。